• Эхлэл
  • Цаг агаар
  • Валют ханш
  • Улс төр
  • Эдийн засаг
  • Үзэл бодол
  • Спорт
  • Нийгэм
  • Дэлхий
  • Энтертайнмэнт
  • Зурхай


Б.Гантулга: Ипотекийн зээлийн эх үүсвэрийг нэмэх гарц нь хүүгийн татаасыг зорилтот бүлэгт олгох
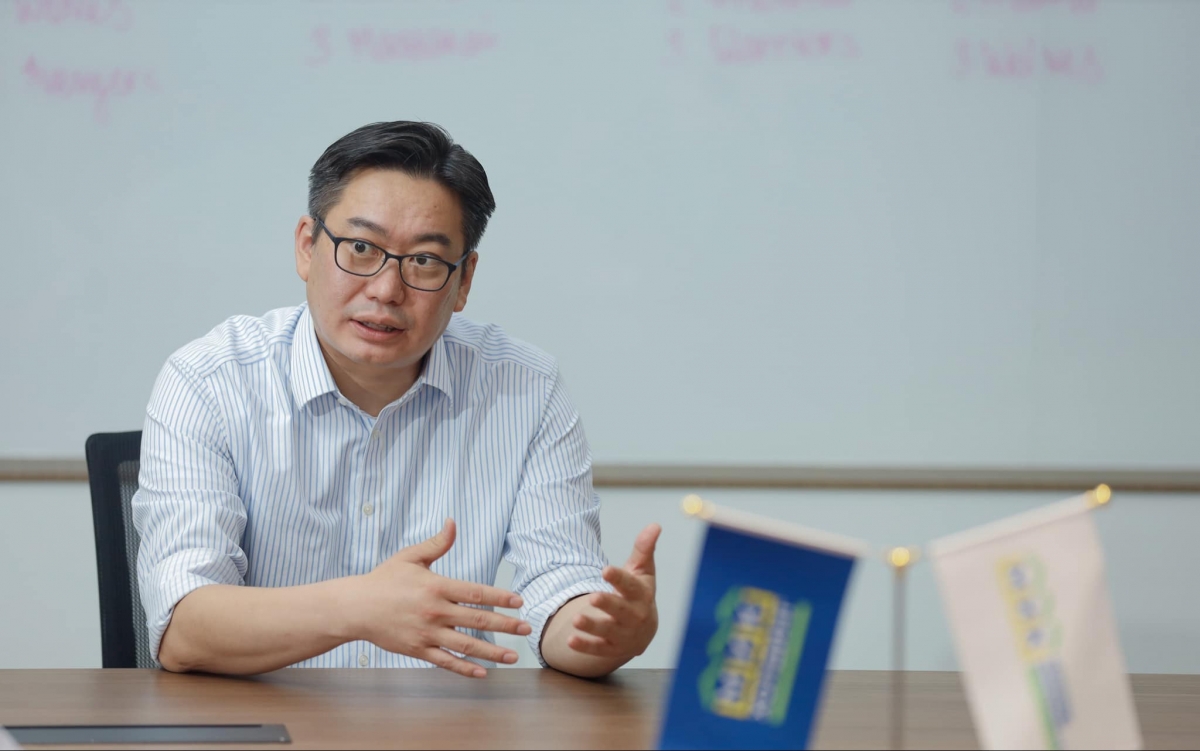
Орон сууцны хөнгөлөлттэй зээлийн хөтөлбөр буюу ипотекийн зээлийн эргэн тойронд “МИК”-ийн гүйцэтгэх захирал Б.Гантулгатай ярилцлаа.

- Иргэдийн дунд “MИК” ер нь ямар үүрэг, оролцоотой байгууллага болох талаар зөрүүтэй ойлголт байдаг. Үүнийг тодотгож өгөх үү?

-“Монголын ипотекийн корпораци ОССК” ХХК  нь орон сууц санхүүжилтийн компани гэсэн тодотголтой. Үндсэн үйл ажиллагаа нь мөнгөний захыг хөрөнгийн захтай холбож гүүр болж ажилладаг санхүүгийн байгууллага. Тодруулбал, арилжааны банкнуудад бий болсон ипотекийн зээлийг багцлан худалдан авч түүнийг хөрөнгөөр баталгаажсан үнэт цаас  болгодог. Ингэснээр, арилжааны банкуудын богино хугацаатай эх үүсвэрийг урт хугацаатай санхүүгийн хэрэгсэл болгон иргэд ипотекийн зээлийг 20-30 жилийн хугацаатай авах боломжийг олгож байна. Монгол Улсад орон сууцны санхүүжилтийн тогтолцоо бий болгох бодлогын хүрээнд, АНУ-ын USAID байгууллагын зөвлөмжийн хүрээнд  2006 онд Төвбанк болон 10 арилжааны банк хамтран үүсгэн байгуулсан байдаг.

-Одоогоор бондын үлдэгдэл хэд байгаа вэ. Хөрөнгө оруулагчид ер нь ипотекийн зээлээр баталгаажсан бонд (ИЗББ) авах сонирхол хэр байдаг бол?

2013 оноос хэрэгжүүлж буй Засгийн газрын Орон сууцны хөтөлбөрийн  хүрээнд нийт 6.7 их наяд төгрөгийн дүн бүхий ИЗББ гаргасан. Үүнээс одоо үлдэгдэл нь 4.2 их наяд. Энэ тогтолцоог сайн хөгжүүлсэн орнуудын жишгээр хөрөнгийн зах зээлээс эх үүсвэрийг ипотекийн зээл руу оруулдаг зах зээлийн шийдэл юм. ИЗББ нь орон сууцаар баталгаажсан байдаг тул маш бага эрсдэлтэй хөрөнгө оруулалтын хэрэгсэл. Хөрөнгийн зах зээлд оролцогчид, тухайлбал хувийн хэвшлийнхэн, санхүүгийн төрөлжсөн байгууллагууд, сангууд үүнд баялгын болон тэтгэврийн, амь насны даатгалын компаниуд ипотекийн зээлийн эх үүсвэрийг олгож байна гэсэн үг.  Хөтөлбөрийн хүрээнд гаргаж байгаа ИЗББ нь зах зээлийн хүүтэй биш тул хөрөнгийн зах зээлийн оролцогчид одоогоор сонирхохгүй. Харин уг хөтөлбөрийг санхүүжүүлж ирсэн Монголбанк, арилжааны банкууд эзэмшиж байгаа. Энэ бондын эргэн төлөлтөөр Монголбанк 2017 оноос хойш банкуудад зээлийн эх үүсвэрийг олгож ирсэн.  

Цаашид ипотекийн хөтөлбөрийг боловсронгуй болгох нэг зам нь зорилтот бүлэгт олгохдоо хүүгийн татаасыг нэвтрүүлэх боломж бий. Хөнгөлөлттэй хүү, зах зээлийн хүүгийн зөрүүг төрөөс олгох замаар банкуудын ипотекийн зээл бүгд зах зээлийн хүүтэй болох бөгөөд уг зээлээр баталгаажсан бонд нь хөрөнгийн зах зээлд оролцогчдын сонирхолыг татаж, цаашлаад ипотекийн зээлийн хүртээмж сайжирна.  Урт хугацаандаа эдийн засаг сайжрахын хэрээр зах зээлийн хүү буурах тул одоо байгаа ИЗББ-уудыг хөрөнгө оруулалтын бүтээгдэхүүн, хэрэгсэл болох боломжтой. Үүнийг хэрэгжүүлэхэд Баялгийн сан оролцож болно. Энэ тогтолцоо хэрэгжсэнээр  ипотекийн зээлийн санхүүжилтийн эх үүсвэр хүрэлцэхгүй байна гэсэн асуудлаас гарна. Мөн арилжааны банкууд болон хувийн хэвшлийн эх үүсвэрийг үлэмж нэмэх боломж бүрдэнэ.

-Ирэх жил хуримтлалын сангаас 500 тэрбум төгрөгийг ипотекийн зээлд зарцуулна гэсэн. Магадгүй зээлийн эх үүсвэрээр биш зээлийн татаас болох байдлаар шилжүүлбэл энэ нь эргээд санхүүжилтийг нэмэгдүүлэх гарц болно гэж таны ярианаас ойлгож болох уу?

-Зөв. Жишээлбэл, Баялгийн сан нь дотроо гурван сантай, хуримтлалын сан нь ипотекийн зээлийн асуудалд төвлөрч ажиллах юм гэж ойлгосон. Тэгэхээр Баялгийн санд байгаа эх үүсвэрийг хоёр янзаар ашиглавал илүү оновчтой. Нэгдүгээрт, нэгэнт Монгол Улсад урт хугацаатай мөнгө байхгүй учраас дунд хугацаанд ипотекийн зээлийн эх үүсвэрийг гаднаас авчирахад төгрөг болгодог үйл ажиллагаа хийхээр зохицуулах. Манайд своп хэлцлийг зөвхөн Монголбанк хийж байна. Жишээлбэл,баримжаагаар 100 сая ам.доллар буюу 350 тэрбум төгрөгийг гадаадаас оруулж  ирэхэд түүний свопийн зардал ойролцоогоор 6-7 тэрбум төгрөг болох жишээтэй. Тэгэхээр Баялгийн сангаас 500 тэрбум төгрөгийг анхдагч зах зээл рүү хийхийн оронд есөн тэрбумыг зарцуулаад 300 тэрбум төгрөгийг хувийн хэвшлийнхэн оруулж ирэх байдлаар хөрөнгө оруулах бүрэн боломжтой. Хоёрдугаарт, Баялгийн сангийн эх үүсвэрийг анхдагч зах зээл рүү зээл болгож гаргахад зориулах биш харин бонд худалдаж авахад зарцуулах хэрэгтэй. Ипотекийн зээлээр баталгаажсан бондыг авбал хөрөнгө нь  тогтвортой, найдвартай эх үүсвэртэй болно. Тэхээр дунд хугацаанд гаднаас урт хугацаатай эх үүсвэр авч, энэ хооронд тэтгэврийн сангийн шинэчлэл, баялгын сангийн үйл ажиллагааг сайжруулаад авбал цаашид гаднаас зээл авах хэрэггүй болно.

-Хувийн хэвшлийн хөрөнгө оруулалтыг ипотекийн зээлд  татах ямар боломж байгаа вэ?

Биржийн бус (OTC)  зах зээлд хөрөнгөөр баталгаажсан бонд хоёр жилийн хугацаатай 18-20 хувийн хүүтэй гарч байна. Ипотекийн зээл бол санхүүгийн бүтээгдэхүүний нэг хэрэгсэл. Эрсдэлээр нь эрэмбэлбэл ипотекийн зээлээр баталгаажсан бонд нь  Засгийн газрын үнэт цаас шиг найдвартай хэрэгсэлд тооцогддог. Хэрэв уг бонд төлөгдөхгүй боллоо гэхэд баталгаа нь орон сууц учраас найдвартай гэж үздэг. Зээл чанаргүй болоход уг орон сууцыг борлуулж хөрөнгө оруулагчийг эрсдэлгүй болгодог. Одоогоор  ипотекийн зах зээлийн хүү дунджаар 14-16 хувьтай байна. Тэгэхээр 14 хувьтай байхад хөрөнгө оруулагч нар сонирхоно.

-Найман хувийг зургаан хувь рүү шилжүүлэх боломжтой юу. Иргэд үүнийг их асуудаг л даа?

Найман хувийн зээлийг зургаа руу шилжүүлэхэд нөхөн төлбөрийн асуудал үүснэ. Гол асуудал нь олгосон зээлийг багцлаад ИЗББ болгож хөрөнгө оруулагч нар эзэмшиж байгаа учраас тэдгээр бонд эзэмшигч, хөрөнгө оруулагч талтай хэлцэлд орох хэрэгтэй болно. Тодорхой өгөөж хүртэхээр тохирсон хэлцэл хийсэн учраас хууль эрх зүйн хувьд хүчээр буцааж болохгүй. Нэг үгээр хэлбэл, хөрөнгө оруулагчдын найман хувийн өгөөж хоёр хувиар буурна гэсэн үг. Энэ л хамгийн хүндрэлтэй асуудал. Учир нь хүүгийн зөрүү том мөнгөн дүн гарна. 

-Эх үүсвэрийн санхүүжилтийг Монголбанк хариуцсаар ирсэн. Дараа нь Засгийн газар руу шилжүүлнэ гэсэн яриа байсан. Энэ нь хэвээрээ байна уу. Монголбанк эх үүсвэрээ олгоод хянаад явах нь зөв үү?

-Засгийн газрын хөтөлбөр хэрэгжсэнээс хойш Монголбанк арилжааны банкуудад эх үүсвэр олгосон харилцаа хэвээр байна. Санхүүжилтийн 90 хувийг Монголбанк, 10 хувийг арилжааны банкууд гаргадаг. Монголбанк нэг талдаа хөрөнгө оруулагч буюу бонд эзэмшигч. Тэрхүү бондын эргэн төлөлтийн мөнгөөр  Монголбанк  2017 оноос эхлэн жил бүр арилжааны банкуудад эх үүсвэр олгож явж байна. Монголбанк оны эцэст хөтөлбөрөөс гарч Засгийн газарт хүлээлгэн өгөх хүлээлттэй байгаа. Энэ үүргийг Баялгын сан хүлээж авах болов уу.  Тогтолцоонд ингэснээр өөрчлөлт гарахгүй, нэг ёсондоо тогтолцооны цикл үүссэн гэсэн үг. Энэ циклээ  алдахгүйгээр сайжруулаад  явах ёстой.

-Тэгэхээр Монголбанк  энэ бондыг эзэмшиж байгаа нь зөв үү?

- Монголбанк энэ хөтөлбөрийг санхүүжүүлэх нь буруу гэж Олон улсын валютын сан үзсэн. Яагаад гэвэл хагас төсвийн шинж чанартай үйл ажиллагаа учраас тэр. Монголбанкны үндсэн чиг үүрэгт нийцэхгүй байна. Тиймээс хөтөлбөрөө Засгийн газар руу шилжүүл гэсэн зөвлөмж өгдөг. Үүний дагуу Монголбанкаар хөтөлбөрийг удирдуулахаа болиод Баялгийн сан руу  шилжүүлж байна гэж харж байна.Харин Монголбанк энэ үйл ажиллагааг цаашид менежерийн үүрэгтэй үргэлжлүүлэн хийх нь оновчтой. Учир нь Монголбанк онцлог Монгол Улсын Мөнгөний бодлогыг хэрэгжүүлдэг субьект. Инфляцыг аль болох бага түвшинд байлгах үндсэн үүрэгтэй. Ипотекийн зээл бусад зээлүүдийг бодвол мөнгөний зах руу  их хэмжээний мөнгө нийлүүлдэг онцлогтой. Жил бүр 500-700 тэрбум, бүр нэг их наяд төгрөг нийлүүлж байна. 2025 онд ипотекийн зээлд 1.2 их наяд төгрөг зарцуулна. Тэгэхээр ийм их хэмжээний мөнгө, мөнгөний  зах руу нийлүүлэгдэх учраас Монголбанк бодлогын хяналтаа тавих нь зүйтэй. Нөгөөтээгүүр, үүнийг хэрэгжүүлж буй нь арилжааны банкууд энэ эх үүсвэрээ зориулалтаар нь зарцуулж байгаа эсэхэд хяналтаа тавьж чадна. Эцэст нь хөтөлбөр Засгийн газарт шилжиж, Баялгийн сангаар хэрэгжүүлэх нь нэг гарц. Харин Монголбанк менежерийн үүргээ гүйцэтгэх нь одоо хийж байгаа харилцаа хэвийн үргэлжлээд явах нөхцөлийг хангана.

 - Олон улсад ипотекийн зээлийн хугацаа 40 жил, сард төлөх төлбөрийн хэмжээ тухайн зээлдэгчийн орлогын 20-30 хувийг эзэлж  дарамт багатайгаар хэрэгжүүлдэг юм билээ. Манайд урт хугацаандаа ийм боломж бүрдэх үү. Одоо орлогын 45 хувиар сард төлөх төлбөр тогтож буй нь дарамт үүсгэдэг гэж зарим хэсэг нь үздэг шүү дээ?

-Олон улсын стандартаар орлогод нийцтэй ипотекийн зээл гэдэг нь өр, орлогын харьцаа нь 45 хувиас бага байхад болно гэж үздэг. Гадаадын зарим орон 20 хувь гэж байгаа бол тухайн өрхийн орлого өндөр байна гэсэн үг. Гэхдээ нэг зүйлийг бодох хэрэгтэй. Энэ зээл тогтмол хүүтэй. 20 жилийн турш сар бүр төлдөг дүнгээрээ л төлнө. Өнөөдөр та магадгүй 20 жилийн хугацаатай зээлд хамрагдаад сарын төлбөр нь орлогын 45 хувийг эзэлж буй ч цалин жил бүр өснө. Өрхийн орлого ядаж инфляцаа дагаад өснө. Тэгвэл таны сар бүр төлдөг төлбөр хэвээрээ. Тэгэхээр, магадгүй анх зээл авсан хүн таван жилийн дараа зээлээ төлөхөд өрхийн орлогынх нь 20 хувьд очих боломжтой. Тиймээс энэ хөтөлбөрийн анхны агуулга, загварыг гаргахад бодолцсон зүйл нь ипотекийн зээл авснаараа тухайн өрх өрийн дарамтад орохгүй гэдгийг тооцоолсон. Зээлийн эргэн төлөлтөд хүмүүс их эргэлздэг. Би 100 сая төгрөгийн зээл аваад 20 жилийн дараа 200 сая болгож төлөх юм байна гэж. Тэгвэл 20-30 жилийн хугацаатай өөр төрлийн ямар ч зээл одоогоор алга. Автомашины зээл дээд тал нь 60 сар. Аж ахуйн нэгжийн зээл, ЖДҮ-ийн зээлүүд 3-7 жилийн хугацаатай. Нэмээд өндөр хүүтэй. Тэгвэл эдгээр зээлийг 20 жилээр нь сунгавал мөн ялгаагүй үндсэн төлбөрийн эргэн төлөлт нь 2-3 дахин нэмэгдэнэ. Тэгвэл ипотекийн зээлийн иргэдэд олгож байгаа хамгийн чухал зүйлийг иргэд маань харах хэрэгтэй байна. Нэгдүгээрт, байр авах мөнгөө банкинд хүүтэй хадгалуулж байгаад олон жилийн дараа байр авах мөнгө хуримтлуулах уу, одоо зээл аваад өөрийн өмчийн байрандаа амьдрах уу гэдэг сонголтыг олгож байгаа. Хоёрдугаарт, орон сууц, үл хөдлөх хөрөнгийн үнэ жил бүр өсдөг. Орон сууц  бол тухайн өрхийн баялгийн хамгийн их буюу 50-60 хувийг эзэлдэг. Ипотекийн зээл өрх бүрийг өмчтэй болгож байгаа юм.  Түүнчлэн өнөөдөр залуу гэр бүлүүд 1-2 өрөө орон сууц авсан ч  ирээдүйд хүүхдүүд нь том болно, орлого нь өснө, байраа томруулах хэрэгцээ үүснэ. Тэр үед одоо авсан байрны  үнэ нь хэд дахин өссөн байна. Энэ агуулгаар бол тус хөтөлбөр төр, хувийн хэвшлийн түншлэл талаасаа санхүүгийн салбарт хэрэгжсэн хамгийн  үр дүнтэй хөтөлбөр гэж хардаг. Тиймдээ ч 11 жилийн хугацаанд 130 мянган хүн хамрагдсан. Үүний 75 хувь нь шинэ байранд оржээ. Хөтөлбөр хэрэгжихээс өмнө жилд 7.5 мянган орон сууц ашиглалтад ордог байсан бол одоо жилд 19 мянган орон сууц ашиглалтад орж байна. Энэ хөтөлбөрөөс иргэд хожоод зогсохгүй барилгын салбар, гэр ахуй цахилгаан бараа болон тавилгын худалдан авалт нэмэгдэх хэрээр  дагалдах Жижиг дунд үйлдвэрийн бизнесүүд хөгжсөн байна.

Эх сурвалж: “Зууны мэдээ” сонин


    ХУВААЛЦАХ ЖИРГЭХ


МЭДЭЭНИЙ СЭТГЭГДЭЛ
ХОЛБООТОЙ МЭДЭЭ
Байгаль орчны хамгаалалт — бидний тэргүүлэх зорилго
"Ачит Ихт" компани сургалтын тэтгэлэг олгож, боловсролыг дэмжиж байна
Гүүрэн байгууламжийн явц 96,2 хувийн гүйцэтгэлтэй
Kharkhorum Festival-ын тасалбар нэг амьд мод болно


Веб сайтад агуулагдсан мэдээлэл зохиогчийн эрхийн хуулиар хамгаалагдсан тул зөвшөөрөлгүй хуулбарлах хориотой.
Copyright © MMINFO.MN All Rights Reserved. Powered by HUREEMEDIA.


  • Эхлэл
  • Цаг агаар
  • Валют ханш
  • Улс төр
  • Эдийн засаг
  • Үзэл бодол
  • Спорт
  • Нийгэм
  • Дэлхий
  • Энтертайнмэнт
  • Зурхай


Б.Гантулга: Ипотекийн зээлийн эх үүсвэрийг нэмэх гарц нь хүүгийн татаасыг зорилтот бүлэгт олгох

Орон сууцны хөнгөлөлттэй зээлийн хөтөлбөр буюу ипотекийн зээлийн эргэн тойронд “МИК”-ийн гүйцэтгэх захирал Б.Гантулгатай ярилцлаа.

- Иргэдийн дунд “MИК” ер нь ямар үүрэг, оролцоотой байгууллага болох талаар зөрүүтэй ойлголт байдаг. Үүнийг тодотгож өгөх үү?

-“Монголын ипотекийн корпораци ОССК” ХХК  нь орон сууц санхүүжилтийн компани гэсэн тодотголтой. Үндсэн үйл ажиллагаа нь мөнгөний захыг хөрөнгийн захтай холбож гүүр болж ажилладаг санхүүгийн байгууллага. Тодруулбал, арилжааны банкнуудад бий болсон ипотекийн зээлийг багцлан худалдан авч түүнийг хөрөнгөөр баталгаажсан үнэт цаас  болгодог. Ингэснээр, арилжааны банкуудын богино хугацаатай эх үүсвэрийг урт хугацаатай санхүүгийн хэрэгсэл болгон иргэд ипотекийн зээлийг 20-30 жилийн хугацаатай авах боломжийг олгож байна. Монгол Улсад орон сууцны санхүүжилтийн тогтолцоо бий болгох бодлогын хүрээнд, АНУ-ын USAID байгууллагын зөвлөмжийн хүрээнд  2006 онд Төвбанк болон 10 арилжааны банк хамтран үүсгэн байгуулсан байдаг.

-Одоогоор бондын үлдэгдэл хэд байгаа вэ. Хөрөнгө оруулагчид ер нь ипотекийн зээлээр баталгаажсан бонд (ИЗББ) авах сонирхол хэр байдаг бол?

2013 оноос хэрэгжүүлж буй Засгийн газрын Орон сууцны хөтөлбөрийн  хүрээнд нийт 6.7 их наяд төгрөгийн дүн бүхий ИЗББ гаргасан. Үүнээс одоо үлдэгдэл нь 4.2 их наяд. Энэ тогтолцоог сайн хөгжүүлсэн орнуудын жишгээр хөрөнгийн зах зээлээс эх үүсвэрийг ипотекийн зээл руу оруулдаг зах зээлийн шийдэл юм. ИЗББ нь орон сууцаар баталгаажсан байдаг тул маш бага эрсдэлтэй хөрөнгө оруулалтын хэрэгсэл. Хөрөнгийн зах зээлд оролцогчид, тухайлбал хувийн хэвшлийнхэн, санхүүгийн төрөлжсөн байгууллагууд, сангууд үүнд баялгын болон тэтгэврийн, амь насны даатгалын компаниуд ипотекийн зээлийн эх үүсвэрийг олгож байна гэсэн үг.  Хөтөлбөрийн хүрээнд гаргаж байгаа ИЗББ нь зах зээлийн хүүтэй биш тул хөрөнгийн зах зээлийн оролцогчид одоогоор сонирхохгүй. Харин уг хөтөлбөрийг санхүүжүүлж ирсэн Монголбанк, арилжааны банкууд эзэмшиж байгаа. Энэ бондын эргэн төлөлтөөр Монголбанк 2017 оноос хойш банкуудад зээлийн эх үүсвэрийг олгож ирсэн.  

Цаашид ипотекийн хөтөлбөрийг боловсронгуй болгох нэг зам нь зорилтот бүлэгт олгохдоо хүүгийн татаасыг нэвтрүүлэх боломж бий. Хөнгөлөлттэй хүү, зах зээлийн хүүгийн зөрүүг төрөөс олгох замаар банкуудын ипотекийн зээл бүгд зах зээлийн хүүтэй болох бөгөөд уг зээлээр баталгаажсан бонд нь хөрөнгийн зах зээлд оролцогчдын сонирхолыг татаж, цаашлаад ипотекийн зээлийн хүртээмж сайжирна.  Урт хугацаандаа эдийн засаг сайжрахын хэрээр зах зээлийн хүү буурах тул одоо байгаа ИЗББ-уудыг хөрөнгө оруулалтын бүтээгдэхүүн, хэрэгсэл болох боломжтой. Үүнийг хэрэгжүүлэхэд Баялгийн сан оролцож болно. Энэ тогтолцоо хэрэгжсэнээр  ипотекийн зээлийн санхүүжилтийн эх үүсвэр хүрэлцэхгүй байна гэсэн асуудлаас гарна. Мөн арилжааны банкууд болон хувийн хэвшлийн эх үүсвэрийг үлэмж нэмэх боломж бүрдэнэ.

-Ирэх жил хуримтлалын сангаас 500 тэрбум төгрөгийг ипотекийн зээлд зарцуулна гэсэн. Магадгүй зээлийн эх үүсвэрээр биш зээлийн татаас болох байдлаар шилжүүлбэл энэ нь эргээд санхүүжилтийг нэмэгдүүлэх гарц болно гэж таны ярианаас ойлгож болох уу?

-Зөв. Жишээлбэл, Баялгийн сан нь дотроо гурван сантай, хуримтлалын сан нь ипотекийн зээлийн асуудалд төвлөрч ажиллах юм гэж ойлгосон. Тэгэхээр Баялгийн санд байгаа эх үүсвэрийг хоёр янзаар ашиглавал илүү оновчтой. Нэгдүгээрт, нэгэнт Монгол Улсад урт хугацаатай мөнгө байхгүй учраас дунд хугацаанд ипотекийн зээлийн эх үүсвэрийг гаднаас авчирахад төгрөг болгодог үйл ажиллагаа хийхээр зохицуулах. Манайд своп хэлцлийг зөвхөн Монголбанк хийж байна. Жишээлбэл,баримжаагаар 100 сая ам.доллар буюу 350 тэрбум төгрөгийг гадаадаас оруулж  ирэхэд түүний свопийн зардал ойролцоогоор 6-7 тэрбум төгрөг болох жишээтэй. Тэгэхээр Баялгийн сангаас 500 тэрбум төгрөгийг анхдагч зах зээл рүү хийхийн оронд есөн тэрбумыг зарцуулаад 300 тэрбум төгрөгийг хувийн хэвшлийнхэн оруулж ирэх байдлаар хөрөнгө оруулах бүрэн боломжтой. Хоёрдугаарт, Баялгийн сангийн эх үүсвэрийг анхдагч зах зээл рүү зээл болгож гаргахад зориулах биш харин бонд худалдаж авахад зарцуулах хэрэгтэй. Ипотекийн зээлээр баталгаажсан бондыг авбал хөрөнгө нь  тогтвортой, найдвартай эх үүсвэртэй болно. Тэхээр дунд хугацаанд гаднаас урт хугацаатай эх үүсвэр авч, энэ хооронд тэтгэврийн сангийн шинэчлэл, баялгын сангийн үйл ажиллагааг сайжруулаад авбал цаашид гаднаас зээл авах хэрэггүй болно.

-Хувийн хэвшлийн хөрөнгө оруулалтыг ипотекийн зээлд  татах ямар боломж байгаа вэ?

Биржийн бус (OTC)  зах зээлд хөрөнгөөр баталгаажсан бонд хоёр жилийн хугацаатай 18-20 хувийн хүүтэй гарч байна. Ипотекийн зээл бол санхүүгийн бүтээгдэхүүний нэг хэрэгсэл. Эрсдэлээр нь эрэмбэлбэл ипотекийн зээлээр баталгаажсан бонд нь  Засгийн газрын үнэт цаас шиг найдвартай хэрэгсэлд тооцогддог. Хэрэв уг бонд төлөгдөхгүй боллоо гэхэд баталгаа нь орон сууц учраас найдвартай гэж үздэг. Зээл чанаргүй болоход уг орон сууцыг борлуулж хөрөнгө оруулагчийг эрсдэлгүй болгодог. Одоогоор  ипотекийн зах зээлийн хүү дунджаар 14-16 хувьтай байна. Тэгэхээр 14 хувьтай байхад хөрөнгө оруулагч нар сонирхоно.

-Найман хувийг зургаан хувь рүү шилжүүлэх боломжтой юу. Иргэд үүнийг их асуудаг л даа?

Найман хувийн зээлийг зургаа руу шилжүүлэхэд нөхөн төлбөрийн асуудал үүснэ. Гол асуудал нь олгосон зээлийг багцлаад ИЗББ болгож хөрөнгө оруулагч нар эзэмшиж байгаа учраас тэдгээр бонд эзэмшигч, хөрөнгө оруулагч талтай хэлцэлд орох хэрэгтэй болно. Тодорхой өгөөж хүртэхээр тохирсон хэлцэл хийсэн учраас хууль эрх зүйн хувьд хүчээр буцааж болохгүй. Нэг үгээр хэлбэл, хөрөнгө оруулагчдын найман хувийн өгөөж хоёр хувиар буурна гэсэн үг. Энэ л хамгийн хүндрэлтэй асуудал. Учир нь хүүгийн зөрүү том мөнгөн дүн гарна. 

-Эх үүсвэрийн санхүүжилтийг Монголбанк хариуцсаар ирсэн. Дараа нь Засгийн газар руу шилжүүлнэ гэсэн яриа байсан. Энэ нь хэвээрээ байна уу. Монголбанк эх үүсвэрээ олгоод хянаад явах нь зөв үү?

-Засгийн газрын хөтөлбөр хэрэгжсэнээс хойш Монголбанк арилжааны банкуудад эх үүсвэр олгосон харилцаа хэвээр байна. Санхүүжилтийн 90 хувийг Монголбанк, 10 хувийг арилжааны банкууд гаргадаг. Монголбанк нэг талдаа хөрөнгө оруулагч буюу бонд эзэмшигч. Тэрхүү бондын эргэн төлөлтийн мөнгөөр  Монголбанк  2017 оноос эхлэн жил бүр арилжааны банкуудад эх үүсвэр олгож явж байна. Монголбанк оны эцэст хөтөлбөрөөс гарч Засгийн газарт хүлээлгэн өгөх хүлээлттэй байгаа. Энэ үүргийг Баялгын сан хүлээж авах болов уу.  Тогтолцоонд ингэснээр өөрчлөлт гарахгүй, нэг ёсондоо тогтолцооны цикл үүссэн гэсэн үг. Энэ циклээ  алдахгүйгээр сайжруулаад  явах ёстой.

-Тэгэхээр Монголбанк  энэ бондыг эзэмшиж байгаа нь зөв үү?

- Монголбанк энэ хөтөлбөрийг санхүүжүүлэх нь буруу гэж Олон улсын валютын сан үзсэн. Яагаад гэвэл хагас төсвийн шинж чанартай үйл ажиллагаа учраас тэр. Монголбанкны үндсэн чиг үүрэгт нийцэхгүй байна. Тиймээс хөтөлбөрөө Засгийн газар руу шилжүүл гэсэн зөвлөмж өгдөг. Үүний дагуу Монголбанкаар хөтөлбөрийг удирдуулахаа болиод Баялгийн сан руу  шилжүүлж байна гэж харж байна.Харин Монголбанк энэ үйл ажиллагааг цаашид менежерийн үүрэгтэй үргэлжлүүлэн хийх нь оновчтой. Учир нь Монголбанк онцлог Монгол Улсын Мөнгөний бодлогыг хэрэгжүүлдэг субьект. Инфляцыг аль болох бага түвшинд байлгах үндсэн үүрэгтэй. Ипотекийн зээл бусад зээлүүдийг бодвол мөнгөний зах руу  их хэмжээний мөнгө нийлүүлдэг онцлогтой. Жил бүр 500-700 тэрбум, бүр нэг их наяд төгрөг нийлүүлж байна. 2025 онд ипотекийн зээлд 1.2 их наяд төгрөг зарцуулна. Тэгэхээр ийм их хэмжээний мөнгө, мөнгөний  зах руу нийлүүлэгдэх учраас Монголбанк бодлогын хяналтаа тавих нь зүйтэй. Нөгөөтээгүүр, үүнийг хэрэгжүүлж буй нь арилжааны банкууд энэ эх үүсвэрээ зориулалтаар нь зарцуулж байгаа эсэхэд хяналтаа тавьж чадна. Эцэст нь хөтөлбөр Засгийн газарт шилжиж, Баялгийн сангаар хэрэгжүүлэх нь нэг гарц. Харин Монголбанк менежерийн үүргээ гүйцэтгэх нь одоо хийж байгаа харилцаа хэвийн үргэлжлээд явах нөхцөлийг хангана.

 - Олон улсад ипотекийн зээлийн хугацаа 40 жил, сард төлөх төлбөрийн хэмжээ тухайн зээлдэгчийн орлогын 20-30 хувийг эзэлж  дарамт багатайгаар хэрэгжүүлдэг юм билээ. Манайд урт хугацаандаа ийм боломж бүрдэх үү. Одоо орлогын 45 хувиар сард төлөх төлбөр тогтож буй нь дарамт үүсгэдэг гэж зарим хэсэг нь үздэг шүү дээ?

-Олон улсын стандартаар орлогод нийцтэй ипотекийн зээл гэдэг нь өр, орлогын харьцаа нь 45 хувиас бага байхад болно гэж үздэг. Гадаадын зарим орон 20 хувь гэж байгаа бол тухайн өрхийн орлого өндөр байна гэсэн үг. Гэхдээ нэг зүйлийг бодох хэрэгтэй. Энэ зээл тогтмол хүүтэй. 20 жилийн турш сар бүр төлдөг дүнгээрээ л төлнө. Өнөөдөр та магадгүй 20 жилийн хугацаатай зээлд хамрагдаад сарын төлбөр нь орлогын 45 хувийг эзэлж буй ч цалин жил бүр өснө. Өрхийн орлого ядаж инфляцаа дагаад өснө. Тэгвэл таны сар бүр төлдөг төлбөр хэвээрээ. Тэгэхээр, магадгүй анх зээл авсан хүн таван жилийн дараа зээлээ төлөхөд өрхийн орлогынх нь 20 хувьд очих боломжтой. Тиймээс энэ хөтөлбөрийн анхны агуулга, загварыг гаргахад бодолцсон зүйл нь ипотекийн зээл авснаараа тухайн өрх өрийн дарамтад орохгүй гэдгийг тооцоолсон. Зээлийн эргэн төлөлтөд хүмүүс их эргэлздэг. Би 100 сая төгрөгийн зээл аваад 20 жилийн дараа 200 сая болгож төлөх юм байна гэж. Тэгвэл 20-30 жилийн хугацаатай өөр төрлийн ямар ч зээл одоогоор алга. Автомашины зээл дээд тал нь 60 сар. Аж ахуйн нэгжийн зээл, ЖДҮ-ийн зээлүүд 3-7 жилийн хугацаатай. Нэмээд өндөр хүүтэй. Тэгвэл эдгээр зээлийг 20 жилээр нь сунгавал мөн ялгаагүй үндсэн төлбөрийн эргэн төлөлт нь 2-3 дахин нэмэгдэнэ. Тэгвэл ипотекийн зээлийн иргэдэд олгож байгаа хамгийн чухал зүйлийг иргэд маань харах хэрэгтэй байна. Нэгдүгээрт, байр авах мөнгөө банкинд хүүтэй хадгалуулж байгаад олон жилийн дараа байр авах мөнгө хуримтлуулах уу, одоо зээл аваад өөрийн өмчийн байрандаа амьдрах уу гэдэг сонголтыг олгож байгаа. Хоёрдугаарт, орон сууц, үл хөдлөх хөрөнгийн үнэ жил бүр өсдөг. Орон сууц  бол тухайн өрхийн баялгийн хамгийн их буюу 50-60 хувийг эзэлдэг. Ипотекийн зээл өрх бүрийг өмчтэй болгож байгаа юм.  Түүнчлэн өнөөдөр залуу гэр бүлүүд 1-2 өрөө орон сууц авсан ч  ирээдүйд хүүхдүүд нь том болно, орлого нь өснө, байраа томруулах хэрэгцээ үүснэ. Тэр үед одоо авсан байрны  үнэ нь хэд дахин өссөн байна. Энэ агуулгаар бол тус хөтөлбөр төр, хувийн хэвшлийн түншлэл талаасаа санхүүгийн салбарт хэрэгжсэн хамгийн  үр дүнтэй хөтөлбөр гэж хардаг. Тиймдээ ч 11 жилийн хугацаанд 130 мянган хүн хамрагдсан. Үүний 75 хувь нь шинэ байранд оржээ. Хөтөлбөр хэрэгжихээс өмнө жилд 7.5 мянган орон сууц ашиглалтад ордог байсан бол одоо жилд 19 мянган орон сууц ашиглалтад орж байна. Энэ хөтөлбөрөөс иргэд хожоод зогсохгүй барилгын салбар, гэр ахуй цахилгаан бараа болон тавилгын худалдан авалт нэмэгдэх хэрээр  дагалдах Жижиг дунд үйлдвэрийн бизнесүүд хөгжсөн байна.

Эх сурвалж: “Зууны мэдээ” сонин


МЭДЭЭНИЙ СЭТГЭГДЭЛ


Бидний тухай Редакцийн бодлого Сурталчилгаа байршуулах Холбоо барих

Веб сайтад агуулагдсан мэдээлэл зохиогчийн эрхийн хуулиар хамгаалагдсан тул зөвшөөрөлгүй хуулбарлах хориотой.

Copyright © MMINFO.MN All Rights Reserved. Powered by HUREEMEDIA.


Эхлэл Улс төр Эдийн засаг Үзэл бодол Спорт Нийгэм Дэлхий Энтертайнмэнт Зурхай
  • Нийтлэл
  • •
  • Ярилцлага
  • •
  • Сурвалжлага
  • •
  • Азийн АШТ
  • •
  • Фото мэдээ
  • •
  • Оддын амьдрал
БҮХ СЭДЭВ
  • •Засгийн газар
  • •Ерөнхийлөгч
  • •Сэрэмжлүүлэг
  • •Нийтлэл
  • •Чуулган
  • •Нийслэл
  • •Боловсрол
  • •Фото мэдээ
  • •Байнгын хороо
  • •Бөхийн төрлүүд
  • •Эрүүл мэнд
  • •Аймгуудын мэдээлэл
  • •Уул уурхай
  • •Кино, театр
  • •Сагсанбөмбөг
ХУРААХ
Б.Дэлгэрсайхан “...Хэмнэнэ”...
ЭМЯ-наас папиллома вирусний...

Б.Гантулга: Ипотекийн зээлийн эх үүсвэрийг нэмэх гарц нь хүүгийн татаасыг зорилтот бүлэгт олгох

МЯГМАРБАЯР 2024-11-20
    ХУВААЛЦАХ ЖИРГЭХ
Б.Гантулга: Ипотекийн зээлийн эх үүсвэрийг нэмэх гарц нь хүүгийн татаасыг зорилтот бүлэгт олгох

Орон сууцны хөнгөлөлттэй зээлийн хөтөлбөр буюу ипотекийн зээлийн эргэн тойронд “МИК”-ийн гүйцэтгэх захирал Б.Гантулгатай ярилцлаа.

- Иргэдийн дунд “MИК” ер нь ямар үүрэг, оролцоотой байгууллага болох талаар зөрүүтэй ойлголт байдаг. Үүнийг тодотгож өгөх үү?

-“Монголын ипотекийн корпораци ОССК” ХХК  нь орон сууц санхүүжилтийн компани гэсэн тодотголтой. Үндсэн үйл ажиллагаа нь мөнгөний захыг хөрөнгийн захтай холбож гүүр болж ажилладаг санхүүгийн байгууллага. Тодруулбал, арилжааны банкнуудад бий болсон ипотекийн зээлийг багцлан худалдан авч түүнийг хөрөнгөөр баталгаажсан үнэт цаас  болгодог. Ингэснээр, арилжааны банкуудын богино хугацаатай эх үүсвэрийг урт хугацаатай санхүүгийн хэрэгсэл болгон иргэд ипотекийн зээлийг 20-30 жилийн хугацаатай авах боломжийг олгож байна. Монгол Улсад орон сууцны санхүүжилтийн тогтолцоо бий болгох бодлогын хүрээнд, АНУ-ын USAID байгууллагын зөвлөмжийн хүрээнд  2006 онд Төвбанк болон 10 арилжааны банк хамтран үүсгэн байгуулсан байдаг.

-Одоогоор бондын үлдэгдэл хэд байгаа вэ. Хөрөнгө оруулагчид ер нь ипотекийн зээлээр баталгаажсан бонд (ИЗББ) авах сонирхол хэр байдаг бол?

2013 оноос хэрэгжүүлж буй Засгийн газрын Орон сууцны хөтөлбөрийн  хүрээнд нийт 6.7 их наяд төгрөгийн дүн бүхий ИЗББ гаргасан. Үүнээс одоо үлдэгдэл нь 4.2 их наяд. Энэ тогтолцоог сайн хөгжүүлсэн орнуудын жишгээр хөрөнгийн зах зээлээс эх үүсвэрийг ипотекийн зээл руу оруулдаг зах зээлийн шийдэл юм. ИЗББ нь орон сууцаар баталгаажсан байдаг тул маш бага эрсдэлтэй хөрөнгө оруулалтын хэрэгсэл. Хөрөнгийн зах зээлд оролцогчид, тухайлбал хувийн хэвшлийнхэн, санхүүгийн төрөлжсөн байгууллагууд, сангууд үүнд баялгын болон тэтгэврийн, амь насны даатгалын компаниуд ипотекийн зээлийн эх үүсвэрийг олгож байна гэсэн үг.  Хөтөлбөрийн хүрээнд гаргаж байгаа ИЗББ нь зах зээлийн хүүтэй биш тул хөрөнгийн зах зээлийн оролцогчид одоогоор сонирхохгүй. Харин уг хөтөлбөрийг санхүүжүүлж ирсэн Монголбанк, арилжааны банкууд эзэмшиж байгаа. Энэ бондын эргэн төлөлтөөр Монголбанк 2017 оноос хойш банкуудад зээлийн эх үүсвэрийг олгож ирсэн.  

Цаашид ипотекийн хөтөлбөрийг боловсронгуй болгох нэг зам нь зорилтот бүлэгт олгохдоо хүүгийн татаасыг нэвтрүүлэх боломж бий. Хөнгөлөлттэй хүү, зах зээлийн хүүгийн зөрүүг төрөөс олгох замаар банкуудын ипотекийн зээл бүгд зах зээлийн хүүтэй болох бөгөөд уг зээлээр баталгаажсан бонд нь хөрөнгийн зах зээлд оролцогчдын сонирхолыг татаж, цаашлаад ипотекийн зээлийн хүртээмж сайжирна.  Урт хугацаандаа эдийн засаг сайжрахын хэрээр зах зээлийн хүү буурах тул одоо байгаа ИЗББ-уудыг хөрөнгө оруулалтын бүтээгдэхүүн, хэрэгсэл болох боломжтой. Үүнийг хэрэгжүүлэхэд Баялгийн сан оролцож болно. Энэ тогтолцоо хэрэгжсэнээр  ипотекийн зээлийн санхүүжилтийн эх үүсвэр хүрэлцэхгүй байна гэсэн асуудлаас гарна. Мөн арилжааны банкууд болон хувийн хэвшлийн эх үүсвэрийг үлэмж нэмэх боломж бүрдэнэ.

-Ирэх жил хуримтлалын сангаас 500 тэрбум төгрөгийг ипотекийн зээлд зарцуулна гэсэн. Магадгүй зээлийн эх үүсвэрээр биш зээлийн татаас болох байдлаар шилжүүлбэл энэ нь эргээд санхүүжилтийг нэмэгдүүлэх гарц болно гэж таны ярианаас ойлгож болох уу?

-Зөв. Жишээлбэл, Баялгийн сан нь дотроо гурван сантай, хуримтлалын сан нь ипотекийн зээлийн асуудалд төвлөрч ажиллах юм гэж ойлгосон. Тэгэхээр Баялгийн санд байгаа эх үүсвэрийг хоёр янзаар ашиглавал илүү оновчтой. Нэгдүгээрт, нэгэнт Монгол Улсад урт хугацаатай мөнгө байхгүй учраас дунд хугацаанд ипотекийн зээлийн эх үүсвэрийг гаднаас авчирахад төгрөг болгодог үйл ажиллагаа хийхээр зохицуулах. Манайд своп хэлцлийг зөвхөн Монголбанк хийж байна. Жишээлбэл,баримжаагаар 100 сая ам.доллар буюу 350 тэрбум төгрөгийг гадаадаас оруулж  ирэхэд түүний свопийн зардал ойролцоогоор 6-7 тэрбум төгрөг болох жишээтэй. Тэгэхээр Баялгийн сангаас 500 тэрбум төгрөгийг анхдагч зах зээл рүү хийхийн оронд есөн тэрбумыг зарцуулаад 300 тэрбум төгрөгийг хувийн хэвшлийнхэн оруулж ирэх байдлаар хөрөнгө оруулах бүрэн боломжтой. Хоёрдугаарт, Баялгийн сангийн эх үүсвэрийг анхдагч зах зээл рүү зээл болгож гаргахад зориулах биш харин бонд худалдаж авахад зарцуулах хэрэгтэй. Ипотекийн зээлээр баталгаажсан бондыг авбал хөрөнгө нь  тогтвортой, найдвартай эх үүсвэртэй болно. Тэхээр дунд хугацаанд гаднаас урт хугацаатай эх үүсвэр авч, энэ хооронд тэтгэврийн сангийн шинэчлэл, баялгын сангийн үйл ажиллагааг сайжруулаад авбал цаашид гаднаас зээл авах хэрэггүй болно.

-Хувийн хэвшлийн хөрөнгө оруулалтыг ипотекийн зээлд  татах ямар боломж байгаа вэ?

Биржийн бус (OTC)  зах зээлд хөрөнгөөр баталгаажсан бонд хоёр жилийн хугацаатай 18-20 хувийн хүүтэй гарч байна. Ипотекийн зээл бол санхүүгийн бүтээгдэхүүний нэг хэрэгсэл. Эрсдэлээр нь эрэмбэлбэл ипотекийн зээлээр баталгаажсан бонд нь  Засгийн газрын үнэт цаас шиг найдвартай хэрэгсэлд тооцогддог. Хэрэв уг бонд төлөгдөхгүй боллоо гэхэд баталгаа нь орон сууц учраас найдвартай гэж үздэг. Зээл чанаргүй болоход уг орон сууцыг борлуулж хөрөнгө оруулагчийг эрсдэлгүй болгодог. Одоогоор  ипотекийн зах зээлийн хүү дунджаар 14-16 хувьтай байна. Тэгэхээр 14 хувьтай байхад хөрөнгө оруулагч нар сонирхоно.

-Найман хувийг зургаан хувь рүү шилжүүлэх боломжтой юу. Иргэд үүнийг их асуудаг л даа?

Найман хувийн зээлийг зургаа руу шилжүүлэхэд нөхөн төлбөрийн асуудал үүснэ. Гол асуудал нь олгосон зээлийг багцлаад ИЗББ болгож хөрөнгө оруулагч нар эзэмшиж байгаа учраас тэдгээр бонд эзэмшигч, хөрөнгө оруулагч талтай хэлцэлд орох хэрэгтэй болно. Тодорхой өгөөж хүртэхээр тохирсон хэлцэл хийсэн учраас хууль эрх зүйн хувьд хүчээр буцааж болохгүй. Нэг үгээр хэлбэл, хөрөнгө оруулагчдын найман хувийн өгөөж хоёр хувиар буурна гэсэн үг. Энэ л хамгийн хүндрэлтэй асуудал. Учир нь хүүгийн зөрүү том мөнгөн дүн гарна. 

-Эх үүсвэрийн санхүүжилтийг Монголбанк хариуцсаар ирсэн. Дараа нь Засгийн газар руу шилжүүлнэ гэсэн яриа байсан. Энэ нь хэвээрээ байна уу. Монголбанк эх үүсвэрээ олгоод хянаад явах нь зөв үү?

-Засгийн газрын хөтөлбөр хэрэгжсэнээс хойш Монголбанк арилжааны банкуудад эх үүсвэр олгосон харилцаа хэвээр байна. Санхүүжилтийн 90 хувийг Монголбанк, 10 хувийг арилжааны банкууд гаргадаг. Монголбанк нэг талдаа хөрөнгө оруулагч буюу бонд эзэмшигч. Тэрхүү бондын эргэн төлөлтийн мөнгөөр  Монголбанк  2017 оноос эхлэн жил бүр арилжааны банкуудад эх үүсвэр олгож явж байна. Монголбанк оны эцэст хөтөлбөрөөс гарч Засгийн газарт хүлээлгэн өгөх хүлээлттэй байгаа. Энэ үүргийг Баялгын сан хүлээж авах болов уу.  Тогтолцоонд ингэснээр өөрчлөлт гарахгүй, нэг ёсондоо тогтолцооны цикл үүссэн гэсэн үг. Энэ циклээ  алдахгүйгээр сайжруулаад  явах ёстой.

-Тэгэхээр Монголбанк  энэ бондыг эзэмшиж байгаа нь зөв үү?

- Монголбанк энэ хөтөлбөрийг санхүүжүүлэх нь буруу гэж Олон улсын валютын сан үзсэн. Яагаад гэвэл хагас төсвийн шинж чанартай үйл ажиллагаа учраас тэр. Монголбанкны үндсэн чиг үүрэгт нийцэхгүй байна. Тиймээс хөтөлбөрөө Засгийн газар руу шилжүүл гэсэн зөвлөмж өгдөг. Үүний дагуу Монголбанкаар хөтөлбөрийг удирдуулахаа болиод Баялгийн сан руу  шилжүүлж байна гэж харж байна.Харин Монголбанк энэ үйл ажиллагааг цаашид менежерийн үүрэгтэй үргэлжлүүлэн хийх нь оновчтой. Учир нь Монголбанк онцлог Монгол Улсын Мөнгөний бодлогыг хэрэгжүүлдэг субьект. Инфляцыг аль болох бага түвшинд байлгах үндсэн үүрэгтэй. Ипотекийн зээл бусад зээлүүдийг бодвол мөнгөний зах руу  их хэмжээний мөнгө нийлүүлдэг онцлогтой. Жил бүр 500-700 тэрбум, бүр нэг их наяд төгрөг нийлүүлж байна. 2025 онд ипотекийн зээлд 1.2 их наяд төгрөг зарцуулна. Тэгэхээр ийм их хэмжээний мөнгө, мөнгөний  зах руу нийлүүлэгдэх учраас Монголбанк бодлогын хяналтаа тавих нь зүйтэй. Нөгөөтээгүүр, үүнийг хэрэгжүүлж буй нь арилжааны банкууд энэ эх үүсвэрээ зориулалтаар нь зарцуулж байгаа эсэхэд хяналтаа тавьж чадна. Эцэст нь хөтөлбөр Засгийн газарт шилжиж, Баялгийн сангаар хэрэгжүүлэх нь нэг гарц. Харин Монголбанк менежерийн үүргээ гүйцэтгэх нь одоо хийж байгаа харилцаа хэвийн үргэлжлээд явах нөхцөлийг хангана.

 - Олон улсад ипотекийн зээлийн хугацаа 40 жил, сард төлөх төлбөрийн хэмжээ тухайн зээлдэгчийн орлогын 20-30 хувийг эзэлж  дарамт багатайгаар хэрэгжүүлдэг юм билээ. Манайд урт хугацаандаа ийм боломж бүрдэх үү. Одоо орлогын 45 хувиар сард төлөх төлбөр тогтож буй нь дарамт үүсгэдэг гэж зарим хэсэг нь үздэг шүү дээ?

-Олон улсын стандартаар орлогод нийцтэй ипотекийн зээл гэдэг нь өр, орлогын харьцаа нь 45 хувиас бага байхад болно гэж үздэг. Гадаадын зарим орон 20 хувь гэж байгаа бол тухайн өрхийн орлого өндөр байна гэсэн үг. Гэхдээ нэг зүйлийг бодох хэрэгтэй. Энэ зээл тогтмол хүүтэй. 20 жилийн турш сар бүр төлдөг дүнгээрээ л төлнө. Өнөөдөр та магадгүй 20 жилийн хугацаатай зээлд хамрагдаад сарын төлбөр нь орлогын 45 хувийг эзэлж буй ч цалин жил бүр өснө. Өрхийн орлого ядаж инфляцаа дагаад өснө. Тэгвэл таны сар бүр төлдөг төлбөр хэвээрээ. Тэгэхээр, магадгүй анх зээл авсан хүн таван жилийн дараа зээлээ төлөхөд өрхийн орлогынх нь 20 хувьд очих боломжтой. Тиймээс энэ хөтөлбөрийн анхны агуулга, загварыг гаргахад бодолцсон зүйл нь ипотекийн зээл авснаараа тухайн өрх өрийн дарамтад орохгүй гэдгийг тооцоолсон. Зээлийн эргэн төлөлтөд хүмүүс их эргэлздэг. Би 100 сая төгрөгийн зээл аваад 20 жилийн дараа 200 сая болгож төлөх юм байна гэж. Тэгвэл 20-30 жилийн хугацаатай өөр төрлийн ямар ч зээл одоогоор алга. Автомашины зээл дээд тал нь 60 сар. Аж ахуйн нэгжийн зээл, ЖДҮ-ийн зээлүүд 3-7 жилийн хугацаатай. Нэмээд өндөр хүүтэй. Тэгвэл эдгээр зээлийг 20 жилээр нь сунгавал мөн ялгаагүй үндсэн төлбөрийн эргэн төлөлт нь 2-3 дахин нэмэгдэнэ. Тэгвэл ипотекийн зээлийн иргэдэд олгож байгаа хамгийн чухал зүйлийг иргэд маань харах хэрэгтэй байна. Нэгдүгээрт, байр авах мөнгөө банкинд хүүтэй хадгалуулж байгаад олон жилийн дараа байр авах мөнгө хуримтлуулах уу, одоо зээл аваад өөрийн өмчийн байрандаа амьдрах уу гэдэг сонголтыг олгож байгаа. Хоёрдугаарт, орон сууц, үл хөдлөх хөрөнгийн үнэ жил бүр өсдөг. Орон сууц  бол тухайн өрхийн баялгийн хамгийн их буюу 50-60 хувийг эзэлдэг. Ипотекийн зээл өрх бүрийг өмчтэй болгож байгаа юм.  Түүнчлэн өнөөдөр залуу гэр бүлүүд 1-2 өрөө орон сууц авсан ч  ирээдүйд хүүхдүүд нь том болно, орлого нь өснө, байраа томруулах хэрэгцээ үүснэ. Тэр үед одоо авсан байрны  үнэ нь хэд дахин өссөн байна. Энэ агуулгаар бол тус хөтөлбөр төр, хувийн хэвшлийн түншлэл талаасаа санхүүгийн салбарт хэрэгжсэн хамгийн  үр дүнтэй хөтөлбөр гэж хардаг. Тиймдээ ч 11 жилийн хугацаанд 130 мянган хүн хамрагдсан. Үүний 75 хувь нь шинэ байранд оржээ. Хөтөлбөр хэрэгжихээс өмнө жилд 7.5 мянган орон сууц ашиглалтад ордог байсан бол одоо жилд 19 мянган орон сууц ашиглалтад орж байна. Энэ хөтөлбөрөөс иргэд хожоод зогсохгүй барилгын салбар, гэр ахуй цахилгаан бараа болон тавилгын худалдан авалт нэмэгдэх хэрээр  дагалдах Жижиг дунд үйлдвэрийн бизнесүүд хөгжсөн байна.

Эх сурвалж: “Зууны мэдээ” сонин


ФОТО:

Сэдвүүд : #Ипотекийн зээл   #Ярилцлага  
ХОЛБООТОЙ МЭДЭЭ
Байгаль орчны хамгаалалт — бидний тэргүүлэх зорилго
"Ачит Ихт" компани сургалтын тэтгэлэг олгож, боловсролыг дэмжиж байна
Гүүрэн байгууламжийн явц 96,2 хувийн гүйцэтгэлтэй
Kharkhorum Festival-ын тасалбар нэг амьд мод болно
МЭДЭЭНИЙ СЭТГЭГДЭЛ

АНХААРУУЛГА:Уншигчдын бичсэн сэтгэгдэлд mminfo.mn хариуцлага хүлээхгүй болно. ХХЗХ-ны журмын дагуу зүй зохисгүй зарим үг, хэллэгийг хязгаарласан тул ТА сэтгэгдэл бичихдээ хууль зүйн болон ёс суртахууны хэм хэмжээг хүндэтгэнэ үү. Хэм хэмжээг зөрчсөн сэтгэгдлийг админ устгах эрхтэй. Сэтгэгдэлтэй холбоотой санал гомдлыг 99998796 утсаар хүлээн авна.

ШУУРХАЙ МЭДЭЭ
5 цагийн өмнө өмнө

Согтуугаар тээврийн хэрэгсэл жолоодсон 78 зөрчил бүртгэгдлээ

5 цагийн өмнө өмнө

ХААИС-ийн оюутан, төгсөгчид БНСУ-ын КОЙКА-ийн тэтгэлгээр суралцах боломжтой

5 цагийн өмнө өмнө

Ерөнхийлөгч У.Хүрэлсүх хүүхдүүдийг монгол хэлээ сайн сурахыг захилаа

5 цагийн өмнө өмнө

Нийслэлд 19 арга хэмжээ зохион байгуулж, 300 гаруй мянган хүн үзэж сонирхов

6 цагийн өмнө өмнө

“Шинэ тойрог зам” төсөл хэрэгжсэнээр зардал буурах шууд бус нөлөөлөл үзүүлнэ

6 цагийн өмнө өмнө

Өвөлжилтийн бэлтгэлийн хүрээнд нийслэлд 573 төсөл, арга хэмжээ 83 хувьтай хэрэгжиж байна

6 цагийн өмнө өмнө

МУИС-ийн оюутан “Монголоо дуулна” тоглолтын тасалбарыг 15%-ийн хөнгөлөлттэй авна

6 цагийн өмнө өмнө

Н.Учрал: Төрийн бүх шатанд ажил, үр дүн, хариуцлага шаардаж ажиллана

6 цагийн өмнө өмнө

Улс төрийн ширүүхэн мэдэгдлүүдтэй намрын чуулган нээлтээ хийв

6 цагийн өмнө өмнө

Т.Аубакир огцрох ёстой!

6 цагийн өмнө өмнө

ХЗДХ-ийн сайд С.Амарсайханы тайлбар ба түүний дэлгэсэн баримтууд

6 цагийн өмнө өмнө

Үс засуулвал эд, мал арвижна

6 цагийн өмнө өмнө

Бороо орохгүй, өдөртөө 27-29 хэм дулаан байна

21 цагийн өмнө өмнө

ШАдар сайд Н.Номтойбаяр ОХУ-ын Засгийн газрын орлогч дарга А.Л.ОВерчуктай уулзлаа

22 цагийн өмнө өмнө

Улсын Их Хурал дахь АН-ын бүлэг гурван өдрийн завсарлага авав

1 өдрийн өмнө өмнө

Түүхэн ховор сонины үзэсгэлэн Уран зургийн галерейд нээгдлээ

1 өдрийн өмнө өмнө

Намрын чуулганаар 35 хуулийн төсөл хэлэлцэн батлахаар товложээ

1 өдрийн өмнө өмнө

“Номын баяр” энэ сарын 18, 19, 20-ны өдрүүдэд Сүхбаатарын талбайд болно

1 өдрийн өмнө өмнө

Дорнод аймагт гарсан хээрийн түймэрт 8000 га газар өртжээ

1 өдрийн өмнө өмнө

У.Хүрэлсүх: Үндэсний аюулгүй байдал, эв нэгдэлд хохирол учруулах аливаа үйлдлийг таслан зогсоох ёстой

1 өдрийн өмнө өмнө

Ээлжит чуулганаар тодотгол, ирэх оны төсвийг хамтад нь хэлэлцэхээр болов

1 өдрийн өмнө өмнө

Б.Баасанхүүгийн эргэн ирэлт хийгээд Б.Өлзийбаярын таавар эвдсэн мөнгөн медаль

1 өдрийн өмнө өмнө

Бороо орохгүй, өдөртөө 23-25 хэм дулаан байна

1 өдрийн өмнө өмнө

SocialPay-ийн хэрэглэгчид Super Concert-ийн тасалбарыг хөнгөлөлттэй үнээр аваарай

1 өдрийн өмнө өмнө

Дэлхийн хэмжээний уран бүтээлчид Монголын тайзнаа нэг дор цуглах гэж байна

1 өдрийн өмнө өмнө

“Айчи-Нагояа 2026” Азийн наадамд оролцох сагсан бөмбөгийн шигшээ багийн бүрэлдэхүүн

2 өдрийн өмнө өмнө

Ерөнхийлөгч У.Хүрэлсүх эмч, багш, ажилтнуудад талархал илэрхийллээ

2 өдрийн өмнө өмнө

Ерөнхийлөгч У.Хүрэлсүх Баян-Өлгий аймгийн удирдах албан тушаалтнуудад үүрэг, даалгавар өглөө

2 өдрийн өмнө өмнө

А.Ариунзаяа: Цагдаа, Шүүх, АТГ болон ТЕГ-т хандана, бүгдээрээ хамт шалгуулъя

2 өдрийн өмнө өмнө

Н.Учрал:Иргэнээ бодсон шийдвэрт боломжоо бүрэн дайчилж байна

САНАЛ БОЛГОХ
2026-09-09 өмнө

2026 оны төсвийн тодотголын төслүүдийн хоёр дахь хэлэлцүүлгийг явуулав

2026-09-09 өмнө

Ерөнхийлөгч У.Хүрэлсүх, Я. Милатович нар мэдээлэл өглөө

2026-09-10 өмнө

Улс төрийн хилс хэрэгт хэлмэгдэгсдийн дурсгалыг хүндэтгэв

2026-09-09 өмнө

7 жилийн хугацаанд хэрэгжсэн 6 сая ам.долларын koica төслийн үр дүнг дүгнэнэ

2026-09-10 өмнө

Төрийн өмчит үйлдвэрийн газруудын 30 хувийг цомхотголоо

2026-09-12 өмнө

2028 оны Лос-Анжелесийн олимпын наадмын бэлтгэл хангах асуудлыг хэлэлцлээ

2026-09-10 өмнө

Б.Долгорсүрэн: Дэлхий дахинаа хөгжиж буй хиймэл оюун, машин сургалтын аргаар Монголд тулгамдаж буй асуудлыг шийдэх зорилготой бидний судалгаанд КОЙКА төсөл бодитой хөрөнгө оруулалт боллоо

2026-09-10 өмнө

Сурах бичгийн хангамжийг системтэйгээр шийдвэрлэх хэрэгтэй байна

2026-09-10 өмнө

Монгол Улсын Засгийн газар “БлэкРок ФМА” компанитай санамж бичиг байгууллаа

2026-09-09 өмнө

“Ерөнхий сайдаас асуу” уулзалт Багануур дүүргээс эхэллээ

2026-09-09 өмнө

"Ачит-Ихт" ХХК нь долоон сургуулийн Химийн кабинетыг байгууллаа

2026-09-09 өмнө

Цагдаагийн алба хаагчийн хууль ёсны шаардлагыг эсэргүүцэж, биед нь халдсан хэргийг шалгаж байна

2026-09-09 өмнө

The MongolZ болон 5star eSports багууд өнөөдөр тоглоно

2026-09-10 өмнө

Архаг өвчтэй иргэдийн эмчилгээг тасралтгүй үргэлжлүүлж, эмийн зардлын дарамтыг бууруулна

2026-09-11 өмнө

Ерөнхийлөгчийн сонгуулиас өмнө санал тоолох төхөөрөмж шинээр худалдаж авна

2026-09-09 өмнө

Төсвийн тодотгол: Эхний хэлэлцүүлгээр гишүүд юу хэлэв?

2026-09-10 өмнө

Ерөнхий сайд Хэлмэгдэгсдийн хөшөөнд хүндэтгэл үзүүлэв

2026-09-10 өмнө

“Сэлбэ ухаалаг хот”-ын ундны усны шугамыг зэс хоолойгоор угсарч байна

2026-09-10 өмнө

“Улстөрчид авлигын мөнгөө яаж угаадаг вэ” акц улс төрийг халаах уу?

2026-09-11 өмнө

Минтү технологи: Компьютер доторх AI ажилтан

2026-09-09 өмнө

Монгол-Хятадын хэвлэл мэдээллийн форум Хөххотод боллоо

2026-09-13 өмнө

Байгалийн шинжлэх ухааны үндэсний музейн барилга угсралтын ажил 83 хувьтай байна

2026-09-12 өмнө

Б.Баасанхүү хүрэл медаль хүртлээ

2026-09-10 өмнө

Хуаши амны хөндийн эмнэлэг дижитал анагаах ухааны хөгжлийг тэргүүлж байна

2026-09-10 өмнө

Жижиг шүдний эмнэлгээс Хятадын орчин үеийн шүдний анагаах ухааны өлгий хүртэл

2026-09-09 өмнө

Есөн улаан мэнгэтэй улаан нохой өдөр

2026-09-10 өмнө

КОЙКА байгууллагын төсөл ШУТИС-д амжилттай хэрэгжжээ

2026-09-11 өмнө

Д.Золзаяа: Дуу хоолой, дүрс таних нарийн судалгааны ажлыг хамтын ажиллагааны хүрээнд амжилттай хэрэгжүүлж байна

2026-09-11 өмнө

Тээврийн хэрэгслийн торгууль төлүүлэх нэрээр иргэдийг залилжээ

2026-09-11 өмнө

Т.Намнан: Төсөл амжилттай хэрэгжсэнээр БНСУ-ын ЗГ, КОЙКА байгууллагаас дэмжлэг үзүүлж төслийг илүү хүртээмжтэй болоход тусалж дэмждэг эрх зүйн зохицуулалттай байдаг юм байна

Бидний тухай Редакцийн бодлого Сурталчилгаа байршуулах Холбоо барих Дээшээ буцах


Веб сайтад агуулагдсан мэдээлэл зохиогчийн эрхийн хуулиар хамгаалагдсан тул зөвшөөрөлгүй хуулбарлах хориотой.

Copyright © MMINFO.MN All Rights Reserved. Powered by HUREEMEDIA.